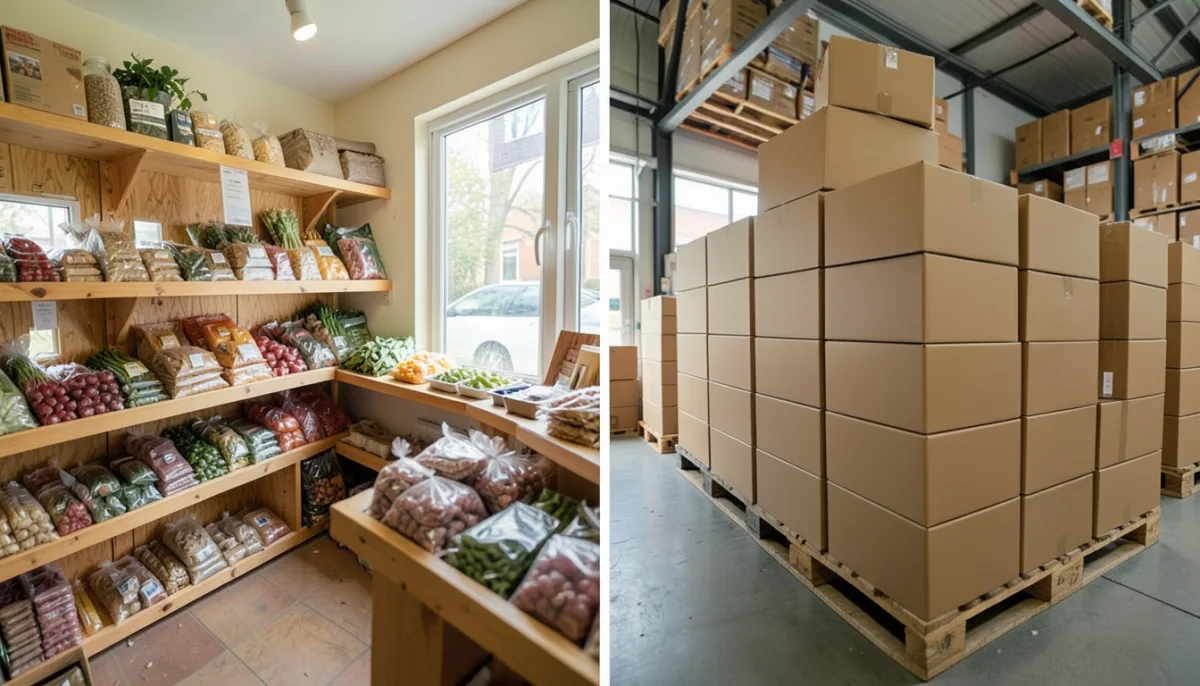
A diferença central entre atacado e varejo está em quem compra e em quanto compra. O varejo vende em pequenas quantidades para o consumidor final, com margem maior por item, muitas vendas pequenas e recebimento rápido. O atacado vende em volume para outras empresas que vão revender ou usar o produto, com margem menor por item, poucos pedidos grandes, prazo de pagamento e análise de crédito. Por isso a gestão muda em quase tudo: na formação de preço, no tamanho do estoque, na necessidade de capital de giro, nos documentos e no relacionamento com o cliente. A comparação abaixo percorre esses pontos e termina com uma recomendação para cada perfil de negócio.
Os critérios desta comparação
Para comparar os dois modelos de forma útil, vale olhar os pontos em que a rotina do dono realmente muda:
- Preço e margem: como o preço é formado e quanto sobra por venda.
- Estoque: volume, variedade, giro e forma de armazenar.
- Caixa e prazos: em quanto tempo o dinheiro da venda volta e quanto capital de giro a operação exige.
- Crédito e risco de cliente: quem compra fiado, quanto e com que garantia.
- Documentos e obrigações: o que muda na emissão de notas e no cadastro do cliente.
- Clientes e vendas: como se conquista e se mantém o comprador.
- Equipe e processos: que tipo de rotina e de pessoa a operação pede.
Como funciona a gestão no varejo
No varejo, o cliente é a pessoa física que entra na loja, física ou virtual, e compra para consumo próprio. Cada venda é pequena, mas são muitas por dia. Isso molda a gestão em alguns pontos:
- Preço: a margem por item é mais alta, porque precisa pagar a estrutura de atendimento, a exposição e as vendas unitárias. O preço é visível ao consumidor e comparado com a concorrência com facilidade.
- Estoque: grande variedade de itens em pequenas quantidades. O desafio é ter sortimento sem acumular itens parados, e o controle por unidade precisa ser preciso.
- Caixa: o recebimento é rápido: dinheiro, pix e débito entram em poucos dias, e o crédito tem prazo definido pela operadora. O risco de inadimplência é baixo quando a loja não vende no crediário próprio.
- Clientes: muitos, anônimos na maioria das vezes, sensíveis a localização, atendimento e exposição.
Como funciona a gestão no atacado
No atacado, o cliente é outra empresa: um mercado, uma loja, um restaurante, uma oficina. Ela compra em volume, de forma recorrente e quase sempre a prazo. A gestão fica assim:
- Preço: a margem por item é menor, compensada pelo volume. O preço costuma variar por faixa de quantidade, por cliente e por condição de pagamento, e é negociado.
- Estoque: menos variedade, volumes maiores, armazenamento em caixas e paletes. O desafio é ter quantidade suficiente para atender pedidos grandes sem prender dinheiro demais.
- Caixa: o cliente compra com prazo, e a empresa precisa financiar o intervalo entre pagar o fornecedor e receber do cliente. É aqui que muitos distribuidores pequenos se apertam.
- Clientes: poucos e conhecidos pelo nome. Perder um cliente grande pesa no faturamento, e a relação depende de regularidade na entrega e de condições comerciais.
Preço e margem: volume contra margem por item
No varejo, a pergunta é "quanto cada item precisa deixar"; no atacado, "quanto o pedido inteiro precisa deixar". Um exemplo hipotético ajuda. Um produto que custa R$ 10 pode ser vendido a R$ 16 no varejo e a R$ 12,50 no atacado. A margem bruta por unidade é de R$ 6 no varejo e de R$ 2,50 no atacado. Para gerar os mesmos R$ 600 de margem bruta, o varejo precisa de 100 vendas unitárias; o atacado, de 240 unidades, que podem sair em apenas dois pedidos.
A consequência prática é que o atacado precisa controlar com muito cuidado o custo de cada pedido: frete, desconto concedido, prazo dado e comissão. Um desconto extra de alguns pontos, que no varejo seria absorvido, pode consumir boa parte da margem de um pedido no atacado. Já o varejo precisa vigiar o custo de atender: cada venda pequena carrega atendimento, embalagem e taxa de cartão.
O atacado também costuma trabalhar com tabela de preço por faixa (por exemplo, um preço até 10 caixas e outro acima disso) e com pedido mínimo, para que pedidos muito pequenos não custem mais para separar e entregar do que deixam de margem.
Estoque: variedade contra volume
O varejo convive com muitos itens, cada um com pouca quantidade, e sofre com ruptura e com itens parados. O atacado tem menos itens, mas cada um em volume alto, e sofre com o capital preso e com o espaço de armazenagem.
Na prática, o varejo precisa de controle unitário preciso e de inventário frequente nos itens de maior giro. O atacado precisa de controle por embalagem (caixa, fardo, palete) com fator de conversão correto, previsão de compra mais cuidadosa e atenção à validade e à ordem de saída dos lotes.
Caixa e prazos: o descompasso do atacado
No varejo, o ciclo de caixa costuma ser curto: a loja compra do fornecedor com algum prazo e recebe do consumidor em dias. Em muitos casos, a mercadoria é vendida antes de ser paga.
No atacado, o ciclo é mais longo. Um exemplo hipotético: o distribuidor compra com 30 dias de prazo, a mercadoria fica 25 dias em estoque e o cliente paga em 28 dias. Entre pagar o fornecedor e receber do cliente passam 23 dias que precisam ser financiados com capital próprio ou de terceiros. Quanto mais o faturamento cresce, maior fica esse buraco em reais. É por isso que um atacado pode crescer em vendas e ficar sem caixa ao mesmo tempo.
A gestão do atacado, portanto, precisa de projeção de caixa mais longa e de uma política clara de prazos concedidos, alinhada aos prazos obtidos dos fornecedores.
Crédito e risco de cliente
No varejo, quem vende no cartão transfere o risco de inadimplência para a operadora, mediante a taxa. O risco só volta para a loja quando ela vende no crediário próprio ou em cheque.
No atacado, vender a prazo é a regra, e o risco fica com o vendedor. Isso exige uma rotina que o varejo raramente tem:
- cadastro completo do cliente, com dados da empresa e contatos de quem compra e de quem paga;
- consulta de restrições antes de liberar o primeiro pedido a prazo;
- limite de crédito por cliente, revisto conforme o histórico de pagamento;
- bloqueio de novos pedidos quando há títulos vencidos acima de um prazo combinado.
Um único cliente grande que deixa de pagar pode comprometer o caixa de um distribuidor pequeno por meses, o que torna o limite de crédito uma das decisões mais importantes da gestão do atacado.
Documentos e obrigações
As duas operações emitem documento fiscal, mas de formas diferentes. No varejo, a venda ao consumidor costuma ser documentada no momento da compra, e o cadastro do cliente é opcional na maioria dos casos. No atacado, a venda para outra empresa normalmente exige nota fiscal com os dados completos do destinatário, e o tratamento tributário pode mudar conforme o produto, o estado de origem e de destino e a situação cadastral do comprador.
Regras como substituição tributária e diferenças de alíquota entre estados variam por produto e por estado e mudam com frequência. Antes de começar a vender no atacado, ou de passar a vender para clientes de outros estados, a empresa deve rever com o contador como cada operação será tributada e documentada.
Clientes, vendas e equipe
O varejo depende de fluxo: ponto, vitrine, presença digital, atendimento rápido. A equipe é de atendimento e caixa, e os processos precisam ser simples para funcionar no movimento.
O atacado depende de relacionamento: visita ou contato regular com cada comprador, catálogo e tabela atualizados, entrega no prazo e pós-venda. A equipe inclui vendedores externos ou televendas, separação e conferência de pedidos e cobrança. Os processos são mais longos, com mais etapas entre o pedido e o recebimento, e erros de separação ou de entrega custam caro porque afetam pedidos grandes.
Compras e fornecedores
A forma de comprar também muda. O varejo compra muitos itens de muitos fornecedores, em quantidades menores, e o poder de negociação vem da regularidade e da exposição que a loja dá ao produto. O desafio é não pulverizar demais as compras, o que multiplica fretes, pedidos mínimos e boletos.
O atacado compra poucos itens em volume, muitas vezes direto do fabricante ou de um distribuidor maior. Ali a negociação de preço, prazo e frete pesa diretamente na margem, já que alguns centavos por unidade viram valores relevantes em pedidos de centenas de caixas. Como o distribuidor depende de poucos fornecedores, uma falha de entrega de um deles atinge vários clientes ao mesmo tempo, e ter uma alternativa cadastrada para os itens principais reduz esse risco.
Indicadores que cada modelo deve acompanhar
Os números de acompanhamento também são diferentes. No varejo, os mais úteis costumam ser ticket médio, número de vendas por dia, margem bruta por família de produtos, ruptura dos itens mais vendidos e valor dos itens parados.
No atacado, entram com mais peso o faturamento e a margem por cliente, o prazo médio de recebimento comparado ao prazo médio de pagamento, o valor vencido por faixa de atraso, a concentração de vendas nos maiores clientes e o índice de pedidos entregues completos e no prazo. Se poucos clientes respondem pela maior parte do faturamento, o risco de depender deles precisa estar no radar do dono.
Resumo lado a lado
| Critério | Varejo | Atacado |
|---|---|---|
| Cliente | Consumidor final, muitos e anônimos | Empresas, poucas e conhecidas |
| Margem por item | Mais alta | Mais baixa, compensada por volume |
| Preço | Único e visível | Por faixa, cliente e condição |
| Estoque | Muitos itens, pouca quantidade | Menos itens, muita quantidade |
| Recebimento | Rápido, risco baixo no cartão | A prazo, risco com o vendedor |
| Capital de giro | Menor necessidade | Maior necessidade |
| Rotina crítica | Sortimento, ruptura e atendimento | Crédito, cobrança e separação de pedidos |
Operar nos dois ao mesmo tempo: o que separar
Muitas empresas pequenas vendem no varejo e atendem alguns clientes no atacado, ou o contrário. Funciona, desde que algumas coisas fiquem separadas:
- Tabelas de preço distintas, com regra clara de quem tem acesso a qual. Sem isso, o preço de atacado vaza para o balcão e derruba a margem do varejo.
- Resultado medido por canal: faturamento, margem e despesas de cada operação, para saber qual delas sustenta a outra.
- Estoque reservado para pedidos de atacado já confirmados, para não deixar o balcão sem produto nem o cliente empresarial sem entrega.
- Política de crédito que vale só para o atacado, sem estender prazo a clientes do varejo por conveniência.
Qual modelo combina com cada perfil de negócio
Não existe modelo melhor, existe o que combina com o capital, a equipe e o mercado de cada empresa:
- Pouco capital de giro e boa localização: o varejo tende a ser mais adequado, porque recebe rápido e permite começar com estoque menor.
- Acesso a bons fornecedores, espaço de armazenagem e capital para financiar prazo: o atacado pode compensar, desde que haja disciplina de crédito e cobrança.
- Varejo que recebe pedidos de empresas vizinhas: vale testar o atacado com poucos clientes conhecidos, tabela própria, pedido mínimo e limite de crédito baixo no início.
- Atacado que pensa em abrir balcão: antes, calcule o custo de atender vendas pequenas, como atendimento, exposição e taxa de cartão, e defina um preço de varejo que não concorra com os próprios clientes revendedores.
Em qualquer caso, o primeiro passo é medir o resultado de cada canal separadamente. Sem essa separação, a empresa não sabe qual operação está pagando as contas.